Deutscher Fondsverband

© Jotily, Getty Images - Lizenziert gemäß Canva Ltd. Lizenzbedingungen
27.10.2026

ISSB konsultiert zu Naturberichten – Neues zur Nachhaltigkeit

Der International Sustainability Standards Board (ISSB) hat auf der UN-Biodiversitätskonferenz COP17 in Armenien einen Arbeitsentwurf für eine Praxiserklärung (…

Der International Sustainability Standards Board (ISSB) hat auf der UN-Biodiversitätskonferenz COP17 in Armenien einen Arbeitsentwurf für eine Praxiserklärung („practice statement“) zur naturbezogenen Berichterstattung vorgestellt. Begleitend hat er ein Hintergrunddokument mit Erläuterungen sowie ein „Snapshot“ mit einer Kurzdarstellung veröffentlicht.

Die Praxiserklärung soll Unternehmen, die die ISSB-Standards anwenden, dabei unterstützen, Informationen über ihre naturbezogenen Risiken und Chancen offenzulegen, die für Investitionsentscheidungen der Anleger nützlich sind. Die vorgeschlagenen Anforderungen sollen die Standards in IFRS S1 und S2 um weitere Spezifikationen ergänzen, um die Qualität und Vergleichbarkeit der naturbezogenen Finanzinformationen weltweit zu verbessern. Inhaltlich hat sich der ISSB stark an den Arbeiten der Taskforce on Nature-Related Financial Disclosures TNFD orientiert.

Der ISSB will die Standardisierung der Informationen zu naturbezogenen Chancen und Risiken zunächst in Form einer unverbindlichen Praxiserklärung vorantreiben, um die weltweit laufende Umsetzung der IFRS S1 und S2 nicht zu beeinträchtigen. Er lädt aber dazu ein, die Form der Standardisierung im Rahmen des Konsultationsverfahrens zu bewerten. Die Gelegenheit zur Stellungnahme besteht bis 19. Februar 2027.

Außerdem möchten wir Sie über weitere neue Entwicklungen in Sachen Nachhaltigkeit informieren: 
Die EU-Behörde gibt thematische Hinweise zu impact- und transitionsbezogenen Aussagen: Die ESMA hat zwei weitere Schwerpunktpapiere zu nachhaltigkeitsbezogenen Aussagen veröffentlicht: ein Papier zu Wirkungsaussagen (Impact Claims) bei Fonds und Anleihen und ein weiteres Papier zu Aussagen zur Klimatransition bei Fonds, Anleihen und Benchmarks. Sie knüpfen an die früheren Hinweise zu ESG-Merkmalen und ESG-Strategien an und folgen demselben Aufbau: beobachtete Marktpraktiken, Beispiele für gute und schlechte Umsetzung sowie praktische Leitlinien für Aussagen, die außerhalb regulatorischer Dokumente gemacht werden. Die Hinweise sollen ein gemeinsames Verständnis hinsichtlich der aufsichtlichen Anforderungen an klare, redliche und nicht irreführende Informationen fördern. Die ESMA möchte damit keine neuen Anforderungen schaffen und kein bestimmtes Ambitionsniveau vorgeben, auch nicht im Hinblick auf die Überprüfung der SFDR.

  • In Bezug auf Impact fordert die ESMA Produktanbieter auf, klar darzulegen, welche Wirkung bzw. Veränderung das Produkt erzielen soll, wie diese erreicht wird und wie die Ergebnisse gemessen werden. Irritierend erscheint, dass die ESMA ein konkretes Verständnis der Impact-Kriterien voraussetzt und das Kriterium der Additionalität als ein Definitionsmerkmal von Impact herausstellt.
  • Hinsichtlich Transition weist die Behörde darauf hin, dass entsprechende Aussagen zukunftsgerichtet sein und von Annahmen sowie externen Faktoren abhängen müssen. Die ESMA erwartet daher Erläuterungen zum Ambitionsniveau, zur Umsetzung und dazu, wie die Fortschritte bewertet werden sollen. Dabei sollen auch Datenbeschränkungen und Abhängigkeiten offengelegt werden.

EU-Plattform Sustainable Finance berichtet zu nachhaltigen Kapitalströmen: Die EU-Plattform hat die zweite Auflage ihres Berichts „Monitoring Capital Flows to Sustainable Investments“ vorgestellt. Der Bericht stützt sich auf Unternehmensberichte zur EU-Taxonomie über die Geschäftsjahre 2023 bis 2025 und untersucht die Zusammenhänge zwischen Unternehmensinvestitionen und Finanzströmen anhand der Investitionstätigkeit („Green and Transition CapEx“), der genutzten Finanzierungsinstrumente („Green Bonds and Loans“) sowie der Mobilisierung der Kapitalmärkte („SFDR Funds“). Er enthält viele interessante Schaubilder und ist sehr eingängig geschrieben.

Die Kernaussagen des Berichts sind:

  • Nachhaltige Investitionen werden für Europas größte Unternehmen zunehmend zum Mainstream. Seit 2022 haben Unternehmen aggregierte Investitionen (CapEx) von mehr als 1,2 Billionen Euro gemeldet, die mit der EU-Taxonomie konform sind. Im Jahr 2025 investierten große EU-Unternehmen 313 Milliarden Euro in taxonomiekonforme Aktivitäten sowie weitere 182 Milliarden Euro zur Umsetzung von glaubwürdigen Transitionsplänen.
  • Deutsche Unternehmen bilden das Rückgrat der Transformation: 31 Prozent der EU-weiten taxonomiekonformen Investitionen kommen aus Deutschland; insgesamt entfielen 81 Prozent der taxonomiekonformen Investitionsausgaben auf nur sechs Mitgliedstaaten.
  • Stromerzeugung, -übertragung und -verteilung machen fast die Hälfte aller taxonomiekonformen Investitionen aus.
  • Banken weiten die nachhaltige Finanzierung in der gesamten Wirtschaft aus. Die grüne Kreditvergabe von EU-Banken erreichte 2024 1,23 Billionen Euro, ein Anstieg von 36 Prozent innerhalb eines Jahres.
  • Grüne Anleihen bewegen sich in Richtung des europäischen Standards für grüne Anleihen (EuGBS). Der Anteil taxonomiekonformer Aktivitäten bei grünen Anleihen stieg von 1 Prozent im Jahr 2020 auf 36 Prozent im Jahr 2025. In den ersten 18 Monaten erreichten Emissionen nach dem EuGBS ein Volumen von 58,8 Milliarden Euro, verteilt auf 61 Anleihen. Im zweiten Quartal 2026 entsprachen sie 14 Prozent der Emissionen grüner Anleihen in der EU.
     

mehr
magdalena.kuper@bvi.de

+49 69 15 40 90 263

14.10.2026

Über 100 Milliarden Euro neue Gelder bis Ende August

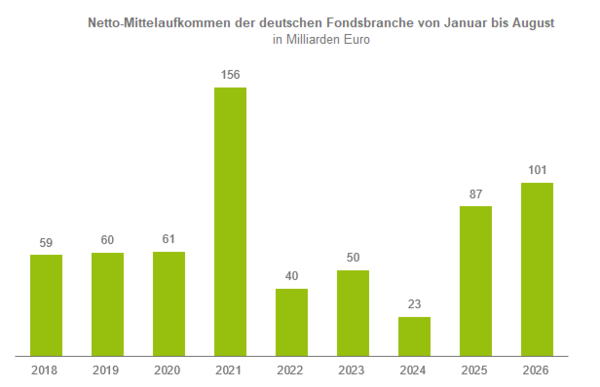
Zwischen Anfang Januar und Ende August 2026 verzeichneten die Fondsgesellschaften einen Netto-Absatz von 101 Milliarden Euro.

Zwischen Anfang Januar und Ende August 2026 verzeichneten die Fondsgesellschaften einen Netto-Absatz von 101 Milliarden Euro. Das ist nach den Jahren 2021 (156 Milliarden Euro) und 2015 (134 Milliarden Euro) der dritthöchste Zufluss in den ersten acht Monaten eines Jahres. Mit 67 Milliarden Euro floss der größte Teil der neu angelegten Gelder in offene Publikumsfonds, darunter 52 Milliarden Euro in ETFs. Offenen Spezialfonds vertrauten institutionelle Anleger 38 Milliarden Euro an.

mehr

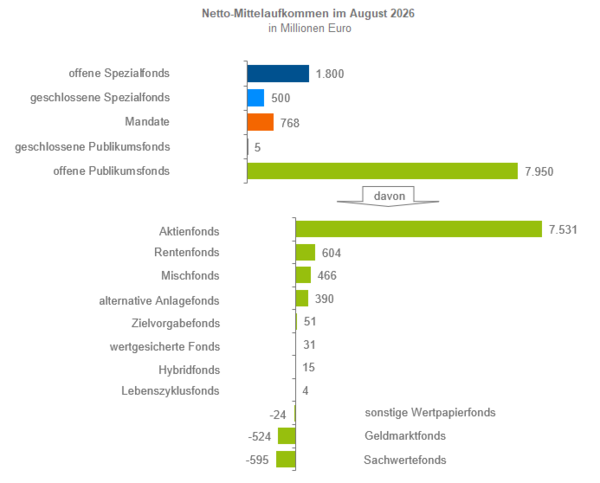
Im August flossen netto 11 Milliarden Euro in Fonds und Mandate. Davon entfielen 7,9 Milliarden Euro auf offene Publikumsfonds. Hierbei dominieren ETFs mit 7,0 Milliarden Euro. Offene Spezialfonds erzielten einen Netto-Absatz von 1,8 Milliarden Euro. Zum Vergleich: Im Juli lagen deren Zuflüsse bei 8,2 Milliarden Euro.

Das von der Fondsbranche verwaltete Vermögen ist seit Jahresbeginn um sieben Prozent auf 5.212 Milliarden Euro gestiegen. Davon entfallen 2.405 Milliarden Euro auf offene Spezialfonds und 2.074 Milliarden Euro auf offene Publikumsfonds. Mandate kommen auf 672 Milliarden Euro und geschlossene Fonds auf 65 Milliarden Euro.

Detaillierte Daten zum deutschen Fondsmarkt finden Sie in der Investmentstatistik und über die Statistik-Abfragen. Interaktive Grafiken mit Anbietervergleichen können Sie in der Grafikstrecke abrufen.

thomas.koop@bvi.de

+49 69 15 40 90 277

14.10.2026

BVI: Besteuerung bestimmter Kryptowerte im Privatvermögen praxistauglich ausgestalten

Wir fordern in unserer Eingabe zum Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen, dass die steuerliche De…

Wir fordern in unserer Eingabe zum Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen, dass die steuerliche Definition von Tauschkryptowerten nicht nur den unionsrechtlichen Kryptowertebegriff, sondern auch dessen Anwendungsbereich einschließlich der vorgesehenen Ausnahmen berücksichtigt. Dies soll Abgrenzungsprobleme vermeiden. Dadurch wird sichergestellt, dass digitale Finanzinstrumente steuerlich ebenso behandelt werden wie ihre nicht tokenisierten Pendants. Zudem bleibt eine kohärente Zuordnung der Erträge zu den jeweils einschlägigen Besteuerungstatbeständen gewährleistet.

mehr
marco.simon@bvi.de

+49 69 15 40 90 267

12.10.2026

EBA veröffentlicht finale Leitlinien zum Drittparteien-Risikomanagement

Die neuen Leitlinien der EBA gehen über die bisherigen Auslagerungs-Leitlinien aus dem Jahr 2019 hinaus: Sie verfolgen einen ganzheitlichen Ansatz für das Risik…

Die neuen Leitlinien der EBA gehen über die bisherigen Auslagerungs-Leitlinien aus dem Jahr 2019 hinaus: Sie verfolgen einen ganzheitlichen Ansatz für das Risikomanagement bei Dritten sowohl im Bereich der IKT- als auch der Nicht-IKT-Dienstleistungen. Dabei decken sie den gesamten Lebenszyklus der entsprechenden Vereinbarungen ab, einschließlich Risikobewertung und Sorgfaltsprüfung, Vertragsabschluss, Untervergabe, Überwachung, Dokumentation und Ausstiegsstrategien.

Gegenüber der Konsultationsfassung hat die EBA zahlreiche Praxis- und Proportionalitätsbedenken aufgegriffen, die wir in unserer Stellungnahme und in Gesprächen mit der EBA adressiert hatten. Das entnehmen Sie der Änderungsfassung.

Für unseren Mitgliederkreis gelten die EBA-Leitlinien unmittelbar für mittlere Wertpapierinstitute. Kapitalverwaltungsgesellschaften (KVGs) sind dagegen grundsätzlich nicht direkt erfasst. Für KVGs innerhalb einer Banken- oder Wertpapierfirmengruppe können sich jedoch mittelbare Auswirkungen aus der Anwendung der Leitlinien auf konsolidierter Ebene ergeben. Die EBA hebt jedoch hervor, dass dabei auch die sektorspezifischen Anforderungen für OGAW- und AIFM-Unternehmen zu berücksichtigen sind. Nach Aussage der EBA sollen mit ihren Leitlinien keine neuen Dokumentationspflichten für den Fondsbereich entstehen.

Die EBA hat im Vergleich zum Entwurf auch die einzubeziehenden Dienstleistungen reduziert. So sind unter anderem regulierte Finanzdienstleistungen und Finanztransaktionen zwischen beaufsichtigten Unternehmen ausgenommen. IKT-Drittdienstleistungen, die DORA unterliegen, werden ebenfalls nicht von den Leitlinien erfasst. Das Drittparteien-Risikomanagement soll allerdings möglichst integriert ausgestaltet werden, etwa bei Governance, Registern, der Klassifizierung kritischer und wichtiger Funktionen sowie der Risikosteuerung. 

Für die betroffenen Unternehmen bringen die Leitlinien spürbare Erleichterungen. Die EBA konzentriert die Anforderungen stärker auf kritische und wichtige Funktionen und reduziert die Pflichten bei Unterbeauftragungen und Dokumentation. Auch das weiterhin vorgesehene Register für Nicht-IKT-Dienstleistungen wurde deutlich vereinfacht und stärker an DORA angeglichen. Dadurch kann es mit dem DORA-Register zusammengeführt werden.

Handlungsbedarf dürfte für betroffene Unternehmen vor allem bei der Identifikation kritischer Funktionen bei Nicht-IKT-Dienstleistungen, der Integration der Register, der Dokumentation von Drittparteirisiken sowie der Überprüfung von Konzentrations- und „Empty-Shell“-Risiken bestehen. 

Die Leitlinien werden nun noch in die EU-Amtssprachen übersetzt. Die bisherigen EBA-Auslagerungs-Leitlinien werden dann aufgehoben. Für bestehende Verträge besteht grundsätzlich eine Übergangsfrist von zwei Jahren. Für Verträge, die kritische oder wichtige Funktionen unterstützen und nach zwei Jahren noch nicht vollständig angepasst sind, muss ein Dialog mit der zuständigen Aufsicht geführt werden. Für nicht-kritische Dienstleistungen ist eine flexiblere Anpassung insbesondere im Zuge von Vertragsverlängerungen vorgesehen.

mehr
peggy.henrich@bvi.de

+49 69 15 40 90 257

8.10.2026

Deutsche ETF-Anleger setzen auf globale Standardindizes

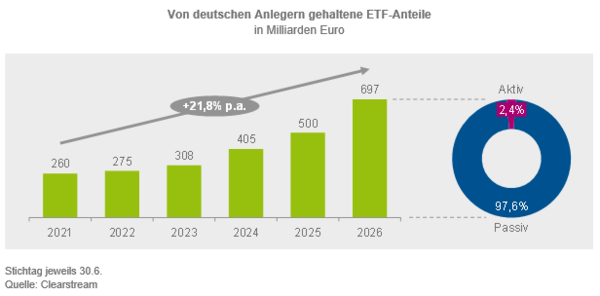
Deutsche Anleger hielten Ende Juni 2026 ETF-Anteile im Wert von 697 Milliarden Euro, fast 200 Milliarden Euro mehr als ein Jahr zuvor.

Deutsche Anleger hielten Ende Juni 2026 ETF-Anteile im Wert von 697 Milliarden Euro, fast 200 Milliarden Euro mehr als ein Jahr zuvor. Rund 98 Prozent der Anlagen entfielen auf passive Strategien. Obwohl Anleger zwischen mehreren Tausend ETFs wählen können, konzentrieren sich ihre Bestände stark auf Produkte, die wenige marktkapitalisierungsgewichtete Standardindizes abbilden. Aktive ETFs spielen mit einem Anteil von 2,4 Prozent bislang nur eine Nebenrolle. Das zeigt der dritte Teil der Research-Serie zum deutschen ETF-Markt.

mehr

Besonders ausgeprägt ist die Konzentration bei Aktien-ETFs: Rund 30 Prozent der Anlagen entfallen auf die MSCI-World-Familie, weitere 13 Prozent auf den S&P 500. Insgesamt liegen zwei Drittel des Aktien-ETF-Vermögens in klassischen, marktbreiten Strategien. ESG-Produkte erreichen 13 Prozent, Sektor- und Themen-ETFs 9 Prozent und Faktorstrategien 6 Prozent. Zugleich vereinen die fünf größten Indexanbieter bei Aktien-ETFs 96 Prozent der Anlagen auf sich.

Auch im Anleihebereich konzentriert sich das Geschäft auf wenige Anbieter. Bloomberg ist mit einem Anteil von mehr als 50 Prozent unangefochtener Marktführer. Anders als bei Aktien gibt es jedoch keinen einzelnen Index mit einer dem MSCI World vergleichbaren Stellung. Rund 70 Prozent des Renten-ETF-Vermögens entfallen auf Euro-Indizes. Bei US-Dollar-Indizes sind zudem rund 35 Prozent der Anlagen währungsgesichert.

markus.michel@bvi.de

+49 69 15 40 90 242


Ältere Nachrichten finden Sie im Archiv

Informationen exklusiv für unsere Mitglieder. Die Weitergabe und Vervielfältigung dieser Nachrichten sowie Verwertung und Mitteilung des Inhalts an Nicht-Mitglieder des BVI sind unzulässig. Sämtliche Rechte sind vorbehalten. Diese Nachrichten sind mit größter Sorgfalt erstellt. Die Angaben beruhen auf Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können.